Domain capm.de kaufen?
Wir ziehen mit dem Projekt
capm.de um.
Sind Sie am Kauf der Domain
capm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain capm.de kaufen?
Wie können Anleger ihre Portfolio-Asset-Allocation optimieren, um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen?
Anleger können ihre Portfolio-Asset-Allocation optimieren, indem sie verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe diversifizieren. Sie sollten ihr Risikoprofil und ihre Anlageziele berücksichtigen, um die richtige Mischung zu finden. Regelmäßige Überprüfungen und Anpassungen des Portfolios sind wichtig, um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen. **
Wie kann Asset Allocation dabei helfen, das Risiko in meinem Portfolio zu minimieren und gleichzeitig die Rendite zu maximieren?
Durch Asset Allocation kann das Risiko gestreut werden, da verschiedene Anlageklassen unterschiedlich auf Marktschwankungen reagieren. Eine ausgewogene Verteilung von Vermögenswerten kann dazu beitragen, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die richtige Mischung von Anlageklassen kann eine höhere Rendite bei einem akzeptablen Risiko erzielt werden. **
Ähnliche Suchbegriffe für Marktentwicklung
Top-Angebote
Produkte zum Begriff Marktentwicklung:
-
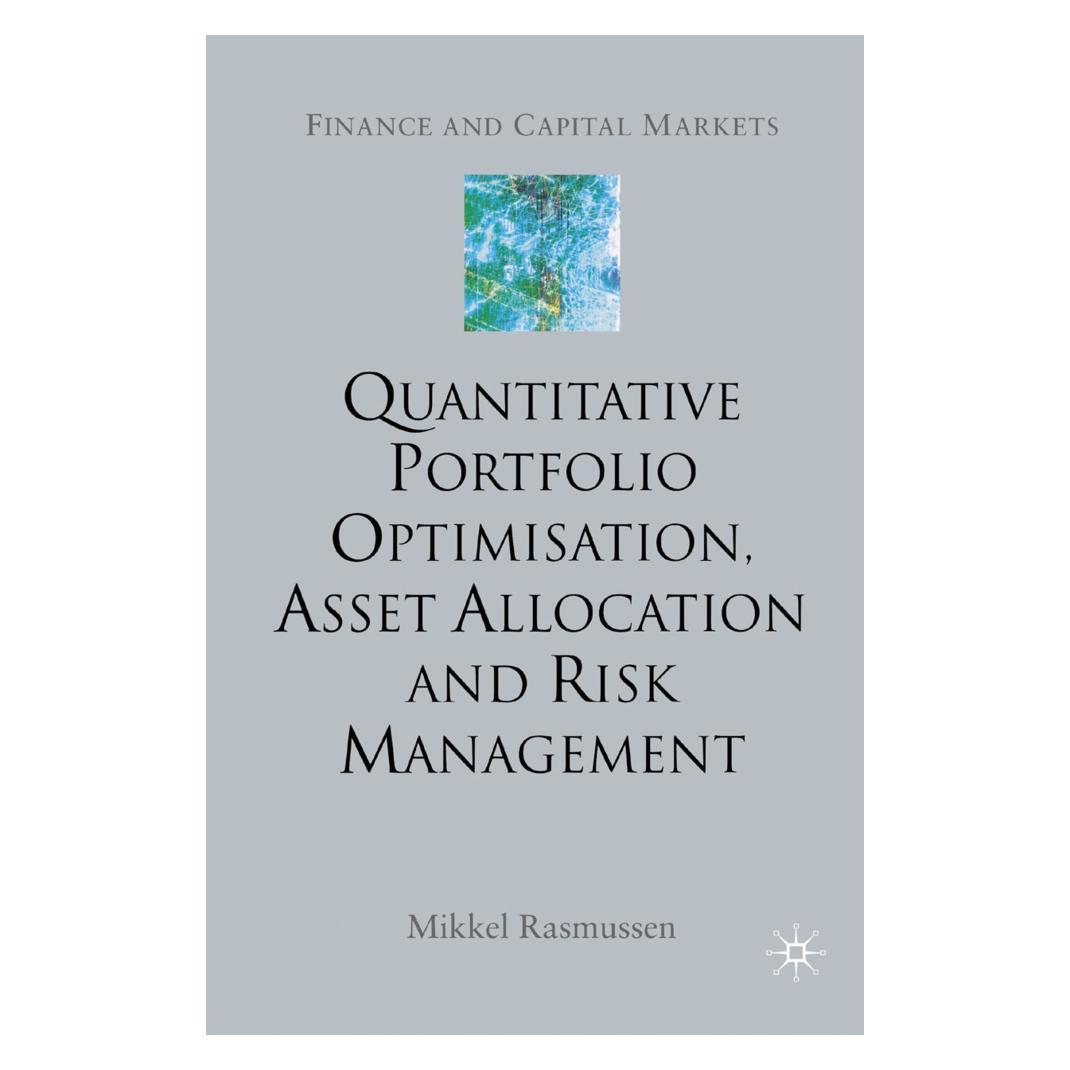
Springer Quantitative Portfolio Optimisation, Asset Allocation and Risk Management (Englisch, Hardcover, M. Rasmussen) (7813464)Springer Quantitative Portfolio Optimisation, Asset Allocation and Risk Management (Englisch, Hardcover, M. Rasmussen) (7813464)374,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
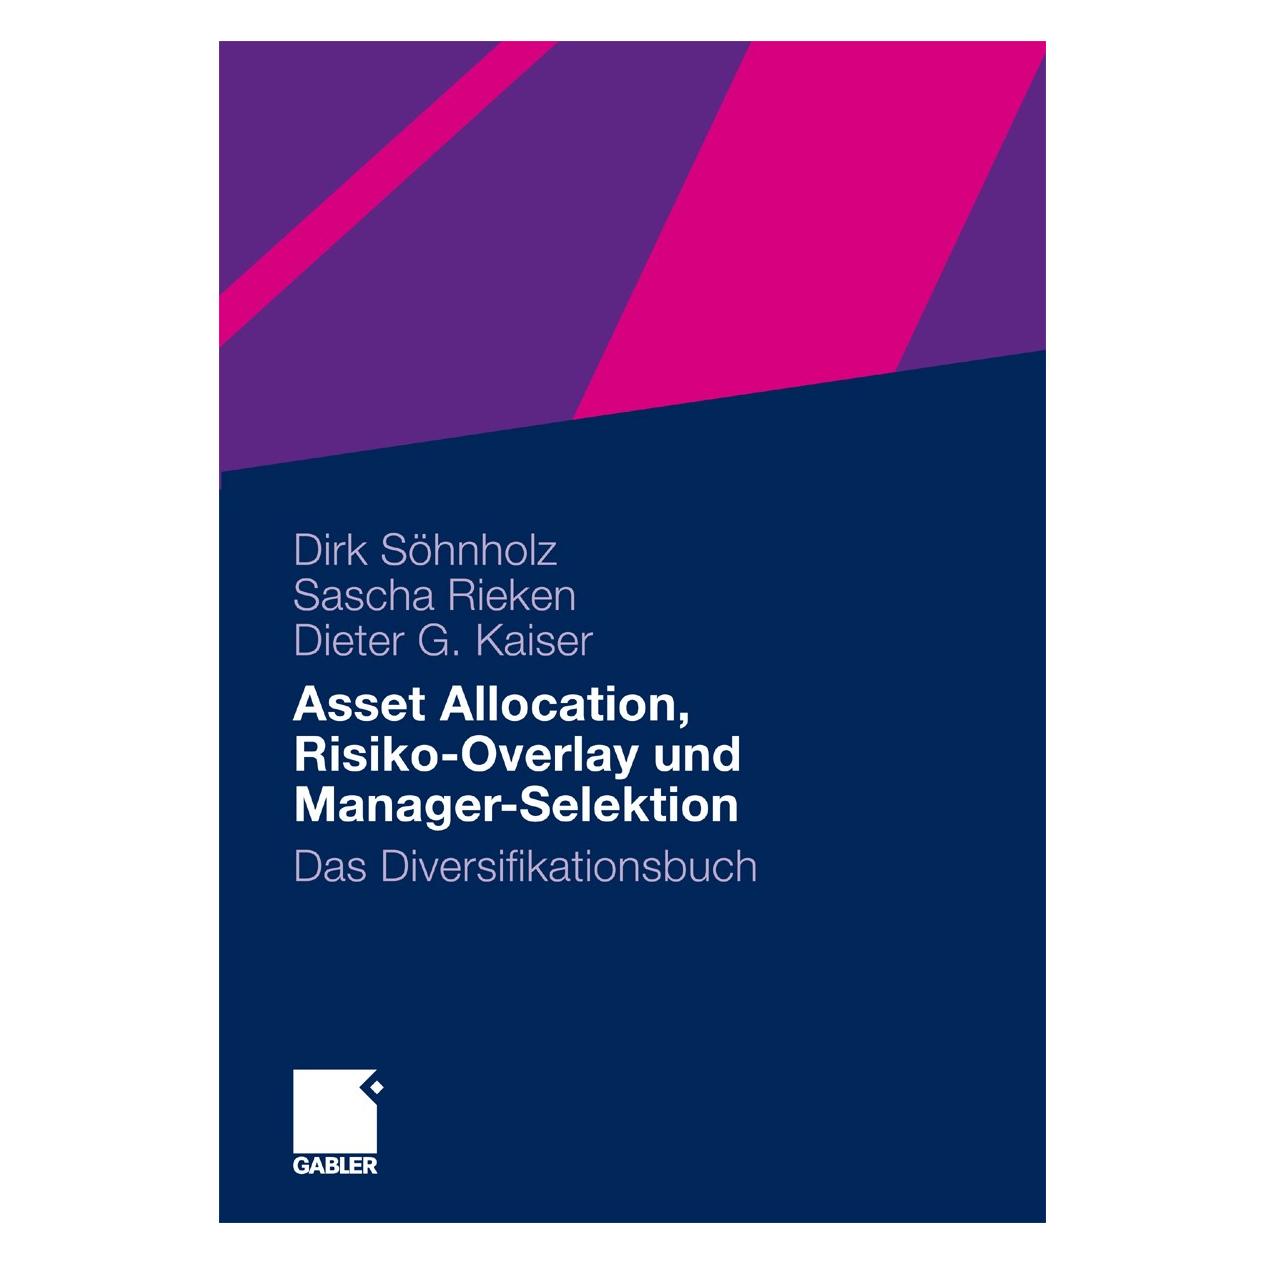
Asset Allocation, Risiko-Overlay und Manager-Selektion, Fachbücher von Sascha Rieken, Dirk Söhnholz, Dieter G KaiserDie jüngste Finanzmarktkrise hat gezeigt, dass herkömmliche Diversifikationskonzepte nicht immer erwartungsgemäss funktionieren. In diesem Buch entwickeln Dirk Söhnholz, Sascha Rieken und Dieter Kaiser, drei Experten aus den Bereichen Asset Allocation und Manager-Selektion, neue Ansätze für nachhaltige Anlageerfolge. Während Diversifikation üblicherweise als Long-Only-Allokation zu wenigen Anlageklassen erfolgt, wird hier das Konzept der Diversifikation verallgemeinert und als eine breite Investment-Strategie-Diversifikation anstatt nur eine Diversifikation über Anlageklassen aufgefasst. Dabei werden Verfahren der Managerauswahl vorgestellt, die eine solche Strategie-Diversifikation ermöglichen. Soweit sinnvoll, werden auch passive Strategien berücksichtigt. Die Autoren zeigen, dass selbst eine naive Strategie-Diversifikation langfristig hervorragende Anlageergebnisse liefert. Insbesondere in Krisen schützen jedoch weder eine breite Diversifikation noch eine diskretionäre taktische Allokation zuverlässig vor Verlusten. Zur Absicherung sind systematische Risiko-Managementkonzepte daher unverzichtbar. Es wird ferner gezeigt, dass solche Risiko-Overlay-Konzepte auch für weniger liquide Anlageklassen erfolgreich eingesetzt werden können, wodurch deren langfristig hohen Renditepotenziale auch bei höherer Risikoaversion besser genutzt werden können. Die vorgeschlagenen Investmentkonzepte werden abschliessend anhand eines Portfolios für einen idealtypischen Investor konkretisiert.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabler Asset Allocation, Risiko-Overlay und Manager-Selektion (Deutsch, Hardcover, Dieter G. Kaiser, Dirk Söhnholz, Sascha Rieken) (9783834924087)Gabler Asset Allocation, Risiko-Overlay und Manager-Selektion (Deutsch, Hardcover, Dieter G. Kaiser, Dirk Söhnholz, Sascha Rieken) (9783834924087)49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Asset Allocation, Risiko-Overlay und Manager-Selektion (Deutsch, Softcover, Dieter G Kaiser, Dirk Söhnholz, Sascha Rieken) (55516621)Springer Asset Allocation, Risiko-Overlay und Manager-Selektion (Deutsch, Softcover, Dieter G Kaiser, Dirk Söhnholz, Sascha Rieken) (55516621)44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflusst die Asset Allocation die Rendite und das Risiko meines Portfolios?
Die Asset Allocation bestimmt, wie Ihr Portfolio auf verschiedene Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Asset Allocation kann dazu beitragen, das Risiko zu streuen und die Rendite zu maximieren. Eine falsche Asset Allocation kann zu unerwünschten Schwankungen im Portfolio führen und die langfristige Rendite beeinträchtigen. **
-
Wie kann Asset Allocation genutzt werden, um ein ausgewogenes Portfolio zu erstellen und das Risiko zu minimieren?
Asset Allocation beinhaltet die Verteilung von Vermögenswerten wie Aktien, Anleihen und Bargeld in einem Portfolio. Durch eine diversifizierte Aufteilung auf verschiedene Anlageklassen kann das Risiko gestreut und minimiert werden. Ein ausgewogenes Portfolio kann so erstellt werden, das langfristig stabile Renditen erzielt. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
Wie kann man sein Portfolio aus verschiedenen Anlageklassen optimal zusammenstellen, um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen? Welche Faktoren beeinflussen die Asset Allocation?
Um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen, sollte man sein Portfolio aus verschiedenen Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffen diversifizieren. Die Asset Allocation wird von Faktoren wie dem Anlageziel, der Risikotoleranz, der Anlagehorizont und der aktuellen Marktlage beeinflusst. Eine regelmäßige Überprüfung und Anpassung der Asset Allocation ist entscheidend, um langfristig erfolgreiche Ergebnisse zu erzielen. **
Top-Angebote
Produkte zum Begriff Marktentwicklung:
-
Quantitative Portfolio Optimisation, Asset Allocation and Risk Management, Fachbücher von M. RasmussenDas Buch "Quantitative Portfolio Optimisation, Asset Allocation and Risk Management" bietet eine umfassende und praxisorientierte Anleitung für institutionelle Vermögensverwalter, insbesondere für Chief Investment Officers, Portfoliomanager und Risikomanager. Es vermittelt eine zugängliche, jedoch rigorose Herangehensweise an das Investmentmanagement und führt die Leser schrittweise in fortgeschrittene quantitative Werkzeuge ein. Durch zahlreiche Beispiele wird der Leser von grundlegenden Analysen von Rendite und Risiko bis hin zur Portfoliooptimierung und Risikobewertung geleitet. Das Buch behandelt auch die quantitative Vermögensallokation und das Risikomanagement und nutzt dabei moderne Portfolio-Theorien, Monte-Carlo-Simulationen und fortgeschrittene Analysen von Renditeverteilungen. Es bietet eine umfassende Leseerfahrung, die theoretische und empirische Ansätze miteinander verbindet und auf praktische Anwendungen abzielt.320,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Quantitative Portfolio Optimisation, Asset Allocation and Risk Management (Englisch, Softcover, M. Rasmussen) (55820300)Springer Quantitative Portfolio Optimisation, Asset Allocation and Risk Management (Englisch, Softcover, M. Rasmussen) (55820300)320,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Quantitative Portfolio Optimisation, Asset Allocation and Risk Management (Englisch, Hardcover, M. Rasmussen) (7813464)Springer Quantitative Portfolio Optimisation, Asset Allocation and Risk Management (Englisch, Hardcover, M. Rasmussen) (7813464)374,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asset Allocation, Risiko-Overlay und Manager-Selektion, Fachbücher von Sascha Rieken, Dirk Söhnholz, Dieter G KaiserDie jüngste Finanzmarktkrise hat gezeigt, dass herkömmliche Diversifikationskonzepte nicht immer erwartungsgemäss funktionieren. In diesem Buch entwickeln Dirk Söhnholz, Sascha Rieken und Dieter Kaiser, drei Experten aus den Bereichen Asset Allocation und Manager-Selektion, neue Ansätze für nachhaltige Anlageerfolge. Während Diversifikation üblicherweise als Long-Only-Allokation zu wenigen Anlageklassen erfolgt, wird hier das Konzept der Diversifikation verallgemeinert und als eine breite Investment-Strategie-Diversifikation anstatt nur eine Diversifikation über Anlageklassen aufgefasst. Dabei werden Verfahren der Managerauswahl vorgestellt, die eine solche Strategie-Diversifikation ermöglichen. Soweit sinnvoll, werden auch passive Strategien berücksichtigt. Die Autoren zeigen, dass selbst eine naive Strategie-Diversifikation langfristig hervorragende Anlageergebnisse liefert. Insbesondere in Krisen schützen jedoch weder eine breite Diversifikation noch eine diskretionäre taktische Allokation zuverlässig vor Verlusten. Zur Absicherung sind systematische Risiko-Managementkonzepte daher unverzichtbar. Es wird ferner gezeigt, dass solche Risiko-Overlay-Konzepte auch für weniger liquide Anlageklassen erfolgreich eingesetzt werden können, wodurch deren langfristig hohen Renditepotenziale auch bei höherer Risikoaversion besser genutzt werden können. Die vorgeschlagenen Investmentkonzepte werden abschliessend anhand eines Portfolios für einen idealtypischen Investor konkretisiert.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Anleger ihre Portfolio-Asset-Allocation optimieren, um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen?
Anleger können ihre Portfolio-Asset-Allocation optimieren, indem sie verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe diversifizieren. Sie sollten ihr Risikoprofil und ihre Anlageziele berücksichtigen, um die richtige Mischung zu finden. Regelmäßige Überprüfungen und Anpassungen des Portfolios sind wichtig, um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen. **
-
Wie kann Asset Allocation dabei helfen, das Risiko in meinem Portfolio zu minimieren und gleichzeitig die Rendite zu maximieren?
Durch Asset Allocation kann das Risiko gestreut werden, da verschiedene Anlageklassen unterschiedlich auf Marktschwankungen reagieren. Eine ausgewogene Verteilung von Vermögenswerten kann dazu beitragen, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die richtige Mischung von Anlageklassen kann eine höhere Rendite bei einem akzeptablen Risiko erzielt werden. **
-
Wie beeinflusst die Asset Allocation die Rendite und das Risiko meines Portfolios?
Die Asset Allocation bestimmt, wie Ihr Portfolio auf verschiedene Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Asset Allocation kann dazu beitragen, das Risiko zu streuen und die Rendite zu maximieren. Eine falsche Asset Allocation kann zu unerwünschten Schwankungen im Portfolio führen und die langfristige Rendite beeinträchtigen. **
-
Wie kann Asset Allocation genutzt werden, um ein ausgewogenes Portfolio zu erstellen und das Risiko zu minimieren?
Asset Allocation beinhaltet die Verteilung von Vermögenswerten wie Aktien, Anleihen und Bargeld in einem Portfolio. Durch eine diversifizierte Aufteilung auf verschiedene Anlageklassen kann das Risiko gestreut und minimiert werden. Ein ausgewogenes Portfolio kann so erstellt werden, das langfristig stabile Renditen erzielt. **
Ähnliche Suchbegriffe für Marktentwicklung
-
Gabler Asset Allocation, Risiko-Overlay und Manager-Selektion (Deutsch, Hardcover, Dieter G. Kaiser, Dirk Söhnholz, Sascha Rieken) (9783834924087)Gabler Asset Allocation, Risiko-Overlay und Manager-Selektion (Deutsch, Hardcover, Dieter G. Kaiser, Dirk Söhnholz, Sascha Rieken) (9783834924087)49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Asset Allocation, Risiko-Overlay und Manager-Selektion (Deutsch, Softcover, Dieter G Kaiser, Dirk Söhnholz, Sascha Rieken) (55516621)Springer Asset Allocation, Risiko-Overlay und Manager-Selektion (Deutsch, Softcover, Dieter G Kaiser, Dirk Söhnholz, Sascha Rieken) (55516621)44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko und Rendite für regulierte Branchen, Fachbücher von VilladsenRisiko und Rendite für regulierte Branchen ist eine umfassende akademische Publikation von Academic Press, die sich mit dem komplexen Verhältnis zwischen Risikomanagement und finanzieller Performance in stark regulierten Branchen beschäftigt. Das Buch bietet detaillierte Analysen zu regulatorischen Rahmenbedingungen und deren Auswirkungen auf Investitionsstrategien sowie unternehmerische Entscheidungsprozesse. Es behandelt zentrale Themen wie regulatorische Risikobewertung, Kapitalallokation unter Restriktionen und Performancemessung in regulierten Umgebungen. Verfasst für Fachleute, Forschende und Studierende in den Bereichen Finanzwesen, Wirtschaftswissenschaften und Regulierungsangelegenheiten, bietet es evidenzbasierte Erkenntnisse aus empirischen Studien und theoretischen Modellen. Die Analyse umfasst verschiedene regulierte Branchen wie Versorgungsunternehmen, Telekommunikation, Gesundheitswesen und Finanzdienstleistungen und bietet vergleichende Perspektiven zu Risiko-Rendite-Profilen. Das Buch präsentiert methodische Ansätze zur Quantifizierung regulatorischer Auswirkungen und Strategien zur Performanceoptimierung innerhalb regulatorischer Grenzen.127,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
-
Wie kann man sein Portfolio aus verschiedenen Anlageklassen optimal zusammenstellen, um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen? Welche Faktoren beeinflussen die Asset Allocation?
Um ein ausgewogenes Verhältnis von Risiko und Rendite zu erreichen, sollte man sein Portfolio aus verschiedenen Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffen diversifizieren. Die Asset Allocation wird von Faktoren wie dem Anlageziel, der Risikotoleranz, der Anlagehorizont und der aktuellen Marktlage beeinflusst. Eine regelmäßige Überprüfung und Anpassung der Asset Allocation ist entscheidend, um langfristig erfolgreiche Ergebnisse zu erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.